Mercado Pago: Banco Digital

- 1.13M Avaliações
- 4,9
- Downloads
- 100.000.000+
Nossa opinião sobre Mercado Pago: Banco Digital no Appgk
Quando uma conta financeira entra na rotina de uma casa, a praticidade precisa vir acompanhada de limites claros. Eu vejo o Mercado Pago como uma opção conveniente para cada adulto cuidar do próprio dinheiro pelo celular, pagar compras e organizar despesas do dia a dia. Ele pode facilitar a coordenação entre pessoas que dividem contas, mas não deve ser tratado como uma carteira coletiva: cada titular precisa manter o controle da própria conta e conferir as operações que faz.
Uma rotina compartilhada, com contas individuais
Imagine duas pessoas dividindo as despesas da casa. Uma pode pagar uma compra, enquanto a outra transfere a parte combinada por Pix; depois, ambas consultam suas próprias movimentações para conferir o que saiu. Esse tipo de fluxo é mais simples do que trocar dinheiro em espécie ou tentar lembrar quem pagou cada coisa. Ainda assim, o aplicativo não substitui um acordo doméstico: vale combinar antes quem paga, qual valor será dividido e como registrar o acerto.
O ponto que considero mais útil é separar coordenação financeira de compartilhamento de acesso. Cada adulto pode usar sua própria conta e tratar as transferências como pagamentos entre pessoas, sem entregar senha ou deixar o celular desbloqueado para outra pessoa operar. Essa fronteira reduz confusões e ajuda a identificar quem autorizou cada ação. Para uma casa com despesas recorrentes, uma nota compartilhada ou uma planilha simples pode complementar o app, pois o histórico financeiro individual não é, por si só, um orçamento familiar conjunto.
O Mercado Pago é um aplicativo de finanças da Mercado Libre, oferecido gratuitamente. Sua proposta reúne serviços de pagamento e conta digital em um único lugar, com Pix, cartão sem anuidade e opções de crédito. Na prática, eu o consideraria sobretudo para quem quer resolver tarefas financeiras cotidianas no celular sem depender de uma agência ou de vários aplicativos diferentes.
Como organizar o uso sem misturar contas
Antes de usar uma carteira digital para despesas compartilhadas, eu definiria um fluxo bem simples: uma pessoa paga, a outra transfere a parte acordada, e cada uma confere o próprio extrato. Para uma compra de mercado, por exemplo, fotografar o comprovante e enviá-lo no grupo da casa pode evitar dúvidas posteriores; o acerto financeiro continua sendo feito pelas contas individuais. É uma rotina modesta, mas costuma ser mais confiável do que usar uma única conta em vários aparelhos.
Também ajuda decidir o que deve ser pago por Pix e o que fica para o cartão. Se alguém usa o cartão nas compras da casa, convém anotar imediatamente a despesa e combinar quando será feito o reembolso. Isso evita tratar o limite do cartão como dinheiro disponível para todos. O aplicativo facilita a movimentação, mas a disciplina de registrar o motivo da transferência continua sendo responsabilidade das pessoas envolvidas.
Eu evitaria compartilhar credenciais, códigos de confirmação ou o aparelho já autenticado, mesmo entre familiares próximos. Além do risco de uma operação acidental, isso torna mais difícil distinguir a atividade de cada titular. Se outra pessoa precisa pagar algo, o caminho mais organizado é que ela use a própria conta ou que o titular faça a operação conscientemente, sem deixar o acesso aberto como se fosse uma conta comum da casa.
Pix, cartão e rendimento: o que muda na prática
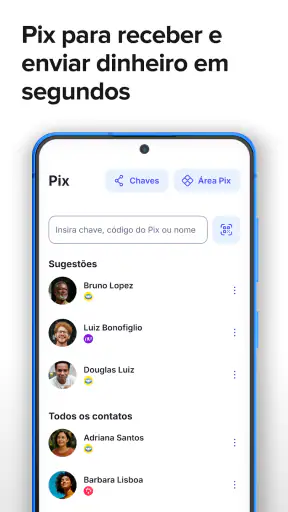
O Pix é conveniente para dividir uma conta na hora, pagar alguém ou devolver uma quantia sem depender de dinheiro físico. Minha dica é conferir o nome do destinatário e o valor antes de confirmar, especialmente quando se está com pressa ou pagando por um QR code. Numa rotina doméstica, essa checagem simples evita mandar a parcela da conta para o contato errado ou transferir um valor diferente do combinado.
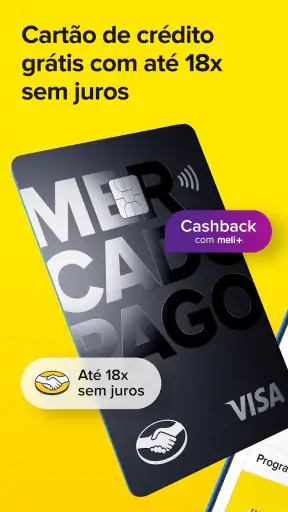
O cartão sem anuidade pode ser útil para quem prefere concentrar compras e acompanhar os gastos depois. Mas “sem anuidade” não significa que toda forma de uso seja automaticamente adequada: crédito ainda exige atenção ao vencimento e ao total da fatura. Para quem está tentando controlar melhor o orçamento, pagar no débito ou usar Pix pode tornar o desembolso mais visível; para quem consegue acompanhar a fatura, o cartão pode ser mais prático. A escolha depende do hábito, não apenas da disponibilidade do recurso.
O melhor de Mercado Pago: Banco Digital
O que você deve saber sobre Mercado Pago: Banco Digital
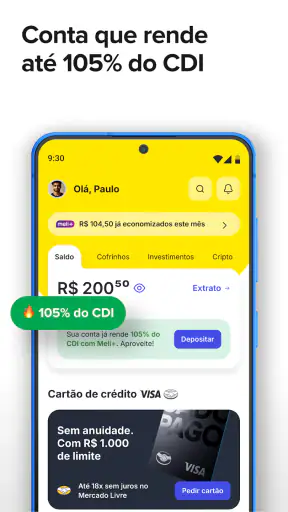
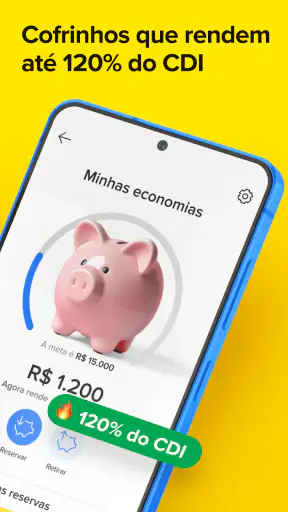
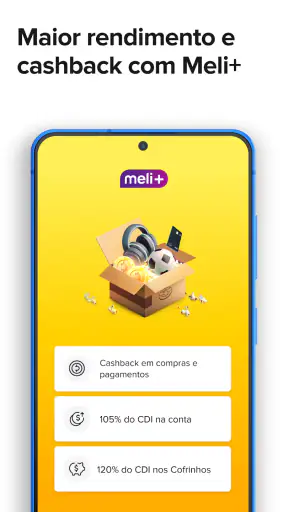
A ideia de fazer o dinheiro render pode chamar atenção, mas eu não tomaria decisões financeiras com base apenas nessa frase. Antes de deixar uma reserva no aplicativo, é sensato ler as condições apresentadas para o saldo ou produto específico e entender liquidez, regras e eventuais limites. Não trataria dinheiro destinado a uma conta que vence amanhã como investimento de longo prazo, nem presumiria que todos os valores ou modalidades funcionam da mesma maneira.
Também há empréstimos, o que pode ajudar em uma necessidade pontual, mas não transforma crédito em renda extra. Eu compararia o custo total e o calendário de pagamento com outras alternativas antes de contratar. Se o objetivo é fechar o orçamento de todo mês, tomar empréstimo repetidamente tende a mascarar o problema em vez de resolvê-lo; nesse caso, rever despesas e prazos é uma decisão mais prudente.
Configuração e fronteiras de acesso
Na primeira utilização, eu começaria com o aparelho e os dados do próprio titular, sem configurar a conta como se fosse um recurso compartilhado. Depois, vale revisar com calma as opções de segurança e manter o telefone protegido por bloqueio de tela. Como os caminhos e controles de um app podem mudar entre versões, o melhor é conferir as opções disponíveis na instalação atual, em vez de depender de instruções antigas encontradas em outro aparelho.
Para uma família, a regra prática é simples: adultos podem combinar pagamentos, mas cada pessoa deve saber qual conta está usando e quem responde por ela. Uma criança não deve receber acesso à conta de um adulto só para facilitar uma compra. Se um responsável decide ajudar com uma despesa, é melhor que acompanhe a operação e explique o valor e o destino, sem presumir que o aplicativo ofereça controles familiares específicos.
Não quer ler a avaliação completa?
Esse cuidado também vale para celulares usados por mais de uma pessoa. Se alguém empresta o aparelho para fazer uma ligação ou consultar um mapa, não é uma boa ideia deixar uma sessão financeira aberta. Ao terminar uma operação, conferir o saldo ou o histórico e voltar à tela bloqueada é um hábito pequeno que reduz exposição e confusão. Em contas financeiras, conveniência não deve significar acesso indiscriminado.
Idade, confiança e responsabilidade
O app tem classificação indicativa de 14 anos, mas essa indicação não substitui a avaliação de um responsável nem significa que todo adolescente deva usar serviços financeiros sem orientação. Para jovens, o aprendizado mais útil pode ser entender a diferença entre saldo próprio, crédito e dinheiro emprestado. Eu conversaria sobre conferir destinatários, desconfiar de pedidos inesperados de transferência e pedir ajuda antes de aceitar uma dívida.
Capturas de tela
A confiança também depende de quem está olhando as movimentações. Não trataria o histórico de uma pessoa adulta como algo que toda a família tem direito de consultar. Se a meta é coordenar as contas da casa, cada um pode compartilhar apenas o que é necessário para o acerto combinado, como o valor de uma despesa e o comprovante. Essa abordagem preserva a privacidade sem impedir que as tarefas comuns sejam organizadas.
Para quem valoriza atendimento presencial ou prefere fazer operações com ajuda de um funcionário, um aplicativo pode não ser a melhor escolha como canal principal. Da mesma forma, quem não se sente seguro usando o celular para movimentar dinheiro talvez prefira manter uma alternativa que já conhece enquanto aprende, sem migrar toda a rotina de uma vez. Eu começaria por pagamentos simples e só ampliaria o uso quando estivesse confortável com a navegação e as regras de cada serviço.
O que esperar do app e onde ele se encaixa
O Mercado Pago tem presença ampla: são mais de 100 milhões de instalações, avaliação média de 4,9 e cerca de 15 milhões de avaliações, além de aproximadamente 1,1 milhão de resenhas. Esses números ajudam a mostrar que muita gente o utiliza, mas não garantem que cada experiência seja igual. Para mim, o critério decisivo continua sendo se os recursos disponíveis combinam com a maneira como a pessoa organiza pagamentos e acompanha o próprio dinheiro.
Em comparação com um banco tradicional, a vantagem de uma carteira digital como esta é colocar transferências e pagamentos no centro da experiência móvel. Já um banco usado principalmente para agência, relacionamento presencial ou serviços específicos pode ser mais adequado para quem precisa desses canais. Em relação a outras carteiras, a decisão depende menos do nome e mais de onde a pessoa já recebe dinheiro, paga contas e encontra os recursos de que realmente precisa. Não vale manter várias contas só porque todas oferecem funções parecidas.
O aplicativo foi lançado em 1º de outubro de 2014, está na versão 2.455.4 e requer Android 6.0 ou posterior. Como em qualquer app financeiro, manter o sistema e o aplicativo atualizados é uma medida sensata, assim como baixar o programa pela loja oficial do aparelho. Se outra pessoa da casa usa uma versão antiga ou um dispositivo compartilhado, eu teria cuidado extra antes de realizar uma transferência ou salvar qualquer informação sensível.
Para quem eu recomendaria
Eu recomendaria o Mercado Pago a adultos que querem pagar por Pix, usar um cartão sem anuidade e concentrar tarefas cotidianas numa conta digital. Também pode servir bem a casais ou colegas de casa que conseguem combinar reembolsos com clareza e respeitam a separação entre as contas. O ganho maior aparece quando cada pessoa usa o próprio acesso e o grupo combina um método simples para registrar as despesas comuns.
Por outro lado, eu não escolheria o aplicativo como solução completa para administrar o orçamento de uma família inteira, nem como substituto automático de um banco que ofereça o atendimento de que alguém depende. Também não o indicaria a quem pretende emprestar a senha para todos os moradores ou usar crédito sem acompanhar a fatura. A facilidade de transferir dinheiro é útil, mas pode tornar gastos impulsivos rápidos demais se não houver limites pessoais.
No conjunto, minha impressão é favorável porque o app atende tarefas concretas sem exigir que a pessoa transforme toda a vida financeira em um sistema complicado. Para uma casa, ele funciona melhor como ferramenta individual dentro de um acordo coletivo: cada titular controla sua conta, compartilha apenas o necessário e confere cada operação. Se essa separação fizer sentido para sua rotina, é uma opção prática para testar; se você precisa de acesso familiar centralizado ou prefere resolver tudo presencialmente, outra solução pode se encaixar melhor.
Perguntas frequentes sobre Mercado Pago: Banco Digital
O que é o Mercado Pago: Banco Digital e quais serviços ele oferece?
O Mercado Pago é uma carteira digital e uma conta de pagamento que permite fazer transferências, pagar contas e boletos, realizar pagamentos por Pix, acompanhar movimentações e usar serviços financeiros disponíveis no aplicativo. Também pode oferecer cartão, opções de rendimento e crédito para clientes elegíveis. Os recursos e as condições podem variar conforme o perfil, a região e as regras vigentes; confira os detalhes no app antes de contratar ou usar um serviço.
É seguro usar o Mercado Pago para guardar dinheiro e fazer pagamentos?
O aplicativo inclui recursos de segurança, como acesso protegido e confirmação de operações, mas nenhuma conta digital está totalmente livre de riscos. Use uma senha exclusiva, mantenha o celular e o app atualizados e nunca compartilhe códigos recebidos por SMS ou notificações. Antes de confirmar um pagamento ou transferência, confira cuidadosamente o nome do destinatário e os dados da operação. Em caso de atividade suspeita, procure os canais oficiais de atendimento do Mercado Pago.
O Mercado Pago cobra taxas para usar a conta, fazer Pix ou pagar contas?
A abertura e a manutenção da conta podem não ter cobrança, e operações comuns, como Pix, costumam estar disponíveis sem tarifa para pessoas físicas, mas as condições dependem do tipo de operação e das regras atuais. Serviços específicos, como saques, crédito, pagamentos com cartão ou transações comerciais, podem ter custos, limites ou encargos. Consulte a tabela de tarifas e as informações exibidas antes de confirmar qualquer operação; não presuma que todos os serviços sejam gratuitos.
Como funciona o cartão do Mercado Pago e quem pode solicitá-lo?
O Mercado Pago pode disponibilizar cartão associado à conta, mas a modalidade, a função de crédito e a aprovação dependem de análise e dos critérios da empresa. Ter o aplicativo instalado não garante acesso a todas as opções. Verifique no próprio app se há uma oferta para seu perfil e leia com atenção tarifas, limites, vencimentos e condições de pagamento. Se o cartão oferecer crédito, pagar a fatura integralmente no prazo ajuda a evitar juros e encargos.
O que devo verificar antes de baixar e começar a usar o Mercado Pago?
Baixe o aplicativo somente pela Google Play ou pela App Store e confirme que o desenvolvedor é o Mercado Pago, evitando arquivos e links de origem desconhecida. Confira as avaliações recentes, as permissões solicitadas e a política de privacidade. Para abrir e validar uma conta, pode ser necessário informar dados pessoais e enviar documentos. Também vale verificar se seu celular é compatível e se os serviços desejados estão disponíveis para sua conta e região.